
The post has been translated automatically. Original language: Russian



There has been a viral trend in social networks lately: videos on how to "start the path to financial independence with 1,000 tenge in your pocket."
The idea sounds beautiful, but in practice it generates a strange paradox that we are increasingly seeing around us.
A person buys a new smartphone in installments for two years, he does not have a single coin in case of a banal car repair or a trip to the doctor, but he sincerely considers "forming an investment portfolio" to be his main priority.
Hello to the era of superficial advice on "quick success." For years, thought has been broadcast from all sides: "Make the money work right now, don't wait for the right moment!"
As a result, the basic priorities got mixed up. Personal finance management works exactly the opposite: asset purchases are the final step, not the first.
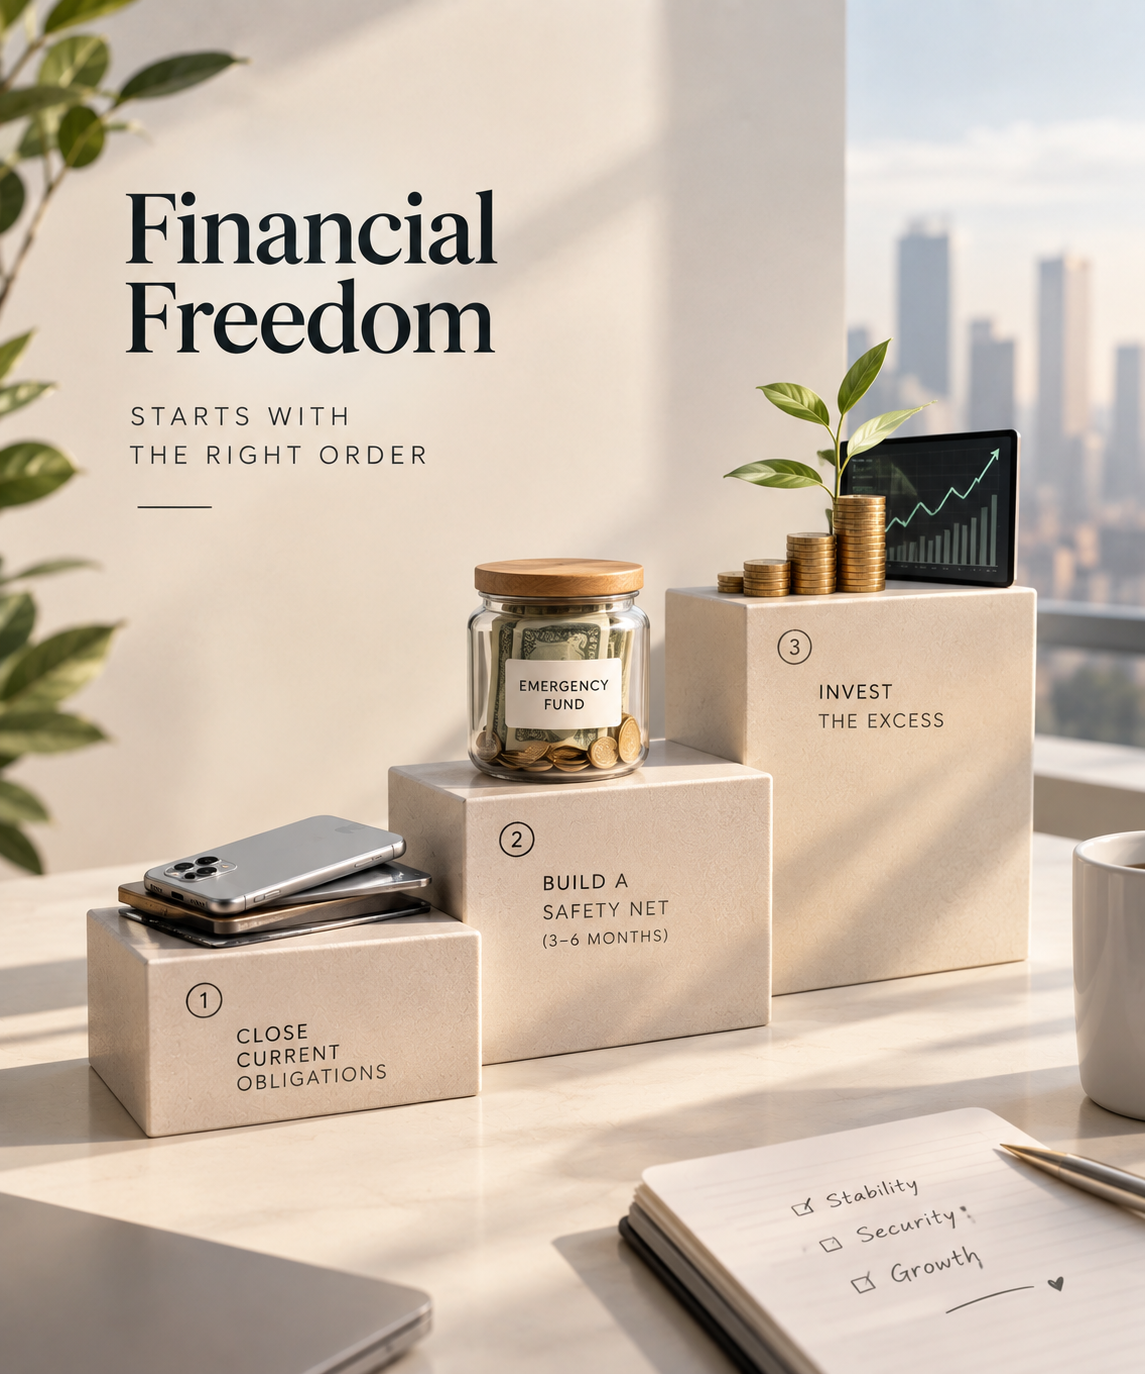
The healthy sequence looks simple:
- Put current obligations in order and close minor deferred payment schedules.
- To form an inviolable reserve (an airbag for at least 3-6 months of habitual life).
- And only with those funds that will not be needed tomorrow for basic purchases, enter the financial markets.
Forming a portfolio of securities without a personal reserve is like building the upper floors of a house where the foundation has not yet been filled in. At the first life storm, you will have to sell your "assets" into negative territory, just to cover your current expenses.
""Why do you think it's still considered "boring" to keep funds on a regular deposit at a good interest rate, and to buy shares with the last money is "a successful success"?
В соцсетях в последнее время этот вирусный тренд: ролики о том, как «начать путь к финансовой независимости с 1000 тенге в кармане».
Идея звучит красиво, но на практике порождает странный парадокс, который мы всё чаще наблюдаем вокруг.
Человек покупает новый смартфон в рассрочку на два года, у него нет ни тиына на случай банального ремонта машины или похода к врачу, но он искренне считает своим главным приоритетом «формирование инвестиционного портфеля».
Привет эпохе поверхностных советов по «быстрому успеху». Годами со всех сторон транслировалась мысль: «Заставь деньги работать прямо сейчас, не жди удачного момента!»
В итоге перепутались базовые приоритеты. Управление личными финансами работает с точностью до наоборот: покупка активов - это финальный шаг, а не первый.
Здоровая последовательность выглядит просто:
- Навести порядок в текущих обязательствах и закрыть мелкие графики отсроченных платежей.
- Сформировать неприкосновенный резерв (подушку безопасности хотя бы на 3–6 месяцев привычной жизни).
- И только на те средства, которые не понадобятся завтра на базовые покупки, заходить на финансовые рынки.
Формировать портфель ценных бумаг без личного резерва - это как возводить верхние этажи в доме, где ещё не залили фундамент. При первом же жизненном шторме придется продавать свои «активы» в минус, просто чтобы перекрыть текущие расходы.
Как думаете, почему держать средства на обычном депозите под хороший процент у нас до сих пор считается «скучным», а покупать акции на последние деньги - «успешным успехом»?
 Share