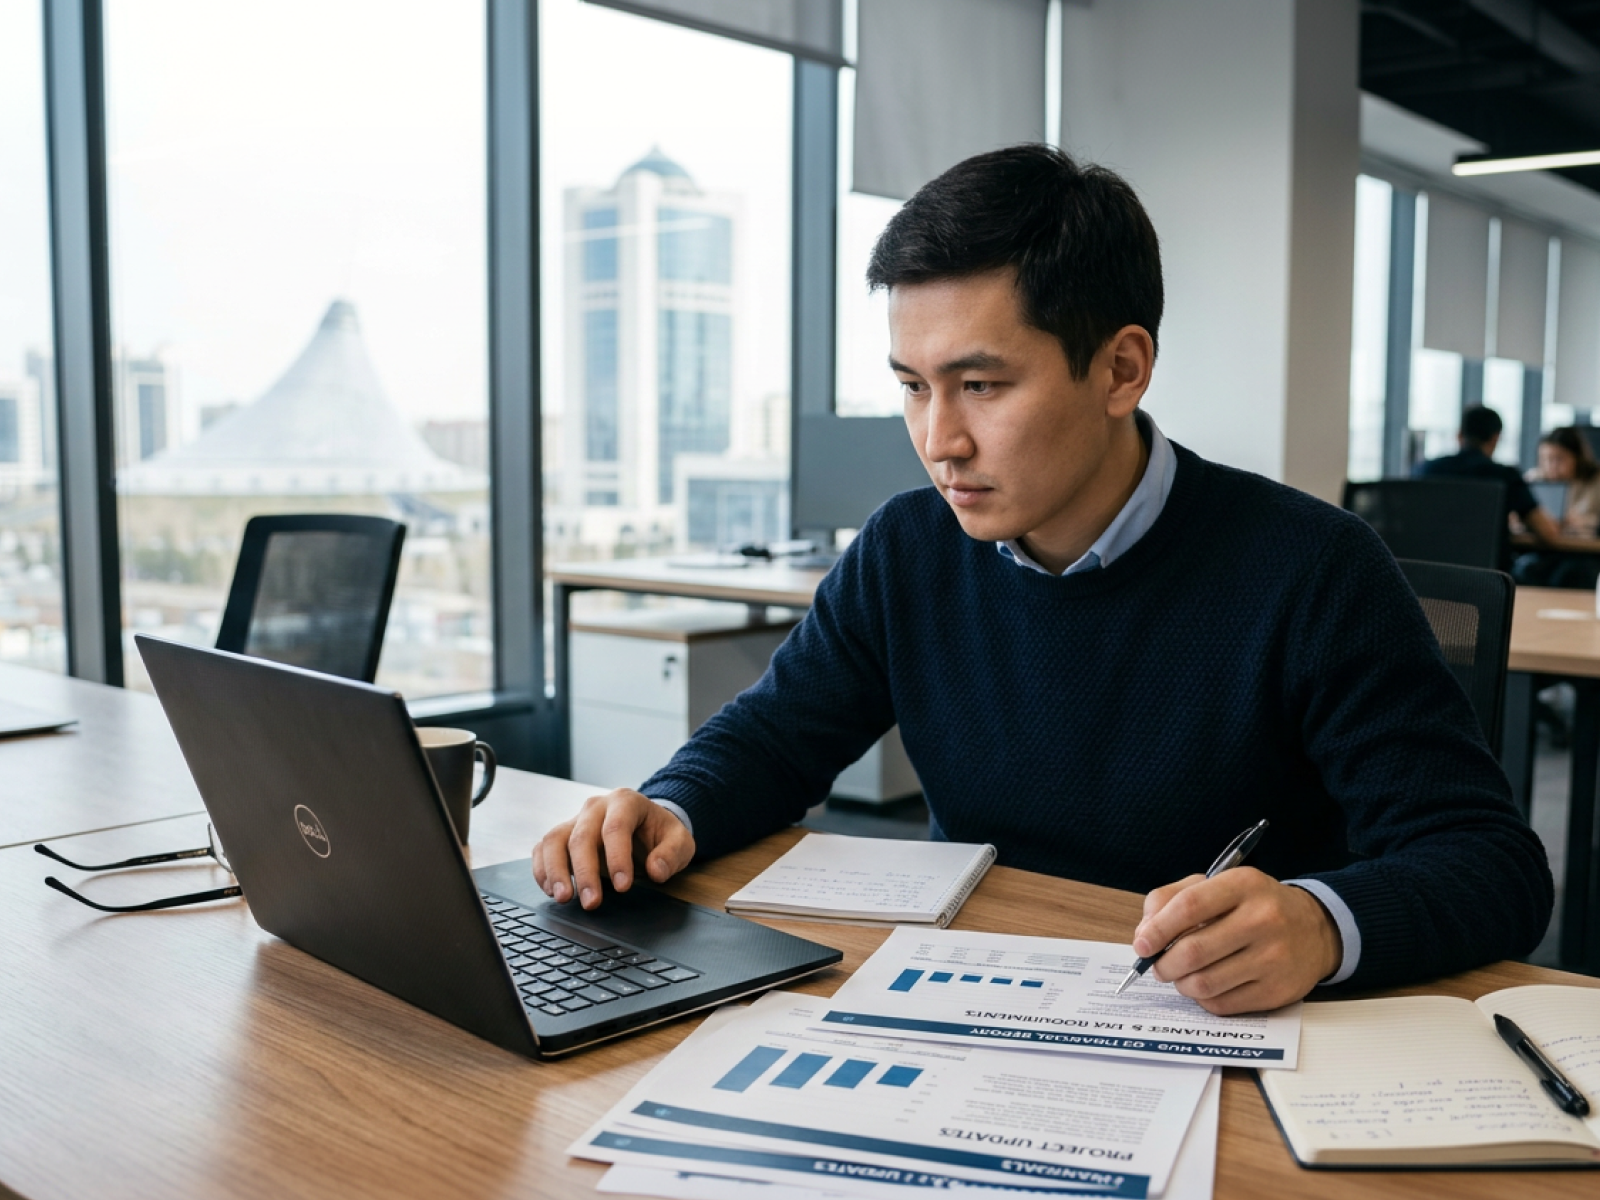



2026 жылы Astana Hub алғаш рет қатысушылардың аудиторлық есептері мен қорытындыларына ауқымды тексеріс жүргізді. Басты мақсат — компаниялардың қатысу шарттарында көзделген IT-қызметпен шынымен айналысатынына көз жеткізу және олардың өз кірістерін қандай құжаттармен растайтынын анықтау.
Astana Hub ақпараттық-коммуникациялық технологиялар саласындағы бекітілген басым қызмет түрлерінің тізбесіне сәйкес жұмыс істейтін компанияларға қолдау көрсетеді. Бұл тексеріс компанияның іс жүзінде немен айналысатынын: қандай өнім әзірлеп, қандай қызмет көрсететінін және кірісті нақты қайдан табатынын анықтауға мүмкіндік береді.
Құжаттарды қарау барысында кейбір компанияларға қатысты сұрақтар туындады. Олардың бірқатары бекітілген тізбеге кірмейтін қызмет түрлерінен кіріс алған. Ал басқалары өз табысының мәлімделген IT-қызметке тікелей қатысы бар екенін тиісті деңгейде растай алмады. Жекелеген жағдайларда басым бағыттардан түскен кіріс компанияның жалпы табысының 10 пайызына да жетпеген. Сонымен қатар, аудиторлық есептерді мүлдем ұсынбаған қатысушылар да кездесті.
Қосымша тексеріс нәтижесінде үш компания Astana Hub қатысушылары тізімінен шығарылды. Әр жағдай жекелей зерделенді. Басты себеп — қатысу шарттарының сақталмауы немесе міндетті есептіліктің тапсырылмауы. Бұл шаралар барлық компания үшін бірыңғай талаптардың сақталуына ықпал етеді.
Тексерістің алғашқы жылы компания қызметін құжаттарда анық әрі түсінікті сипаттаудың аса маңызды екенін көрсетті. Есепте компанияның қанша табыс тапқаны, кірісті нақты қандай қызметтен түсіргені және оны немен растай алатыны тайға таңба басқандай анық көрсетілуі қажет.
2026 жылдың қорытындысы бойынша қатысушыларға жалпы табысты, басым қызметтен түскен кірісті және оның жалпы сомадағы үлесін бөлек-бөлек көрсету ұсынылады. Егер компания өзге бағыттардан да кіріс тапқан болса, оларды да жеке атап өткен жөн.
Көрсетілген сомаларға нақты түсініктеме берілуі тиіс: табыс қандай тапсырыс берушілерден және қай келісімшарттар негізінде түскені, қандай жұмыстар атқарылып, қызметтер көрсетілгені немесе қандай цифрлық өнімдер сатылғаны ашып жазылуы керек. Оны растайтын құжаттар ретінде келісімшарттар, актілер, электрондық шот-фактуралар, инвойстар және өзге де бастапқы құжаттар ұсынылады.
Мәселен, компания бағдарламалық жасақтаманы арнайы тапсырыспен әзірлеген жағдайда, тапсырыс берушіні, келісімшартты және көрсетілген қызмет көлемін нақтылау ұсынылады. Егер табыс цифрлық өнімнен түссе, ол өнімді сипаттап, одан кіріс алуға қандай құқықтық негіз бар екенін көрсету қажет. Сондай-ақ табыс табу тәсілін, яғни лицензия сату, жазылым, сервиске қолжетімділік беру, жүйені енгізу, сүйемелдеу немесе техникалық қолдау көрсету процестерін ашып жазған жөн. Толық ақпарат аудиторлық құжаттарды әзірлеу жөніндегі ұсынымдарда берілген.
2026 жылдың есептілігін дайындау барысында жаңа талаптарды ескеру қажет. Бұрын қатысушылар табысты тек басым қызмет түрлерінен ғана табуы тиіс болатын. Ал қазіргі ережеге сай, басым бағыттан түсетін кіріс компанияның жиынтық жылдық табысының кемінде 90 пайызын құрауы шарт, ал өзге бағыттардың үлесі 10 пайыздан аспауы қажет. Есепте компанияның осы арақатынасты қаншалықты сақтап отырғанын арнайы атап өткен жөн.
Сондай-ақ компанияны есеп және (немесе) қорытынды тапсыруға міндеттейтін жылдық табыс шегі де өзгерді. Алғашқы кезеңде бұл меже 100 млн теңге болса, Ереженің жаңа редакциясында 300 000 айлық есептік көрсеткіш (АЕК) болып бекітілді. Табысы осы шектен асатын қатысушылар тиісті құжаттарды жыл сайын 20 шілдеден кешіктірмей, екінші тоқсанның міндетті есебімен бірге тапсыруы тиіс.
Astana Hub қатысушыларға арналған түсіндірме жұмыстарын одан әрі жалғастырып, есеп мазмұнына қатысты ұсынымдарды нақтылай түспек. Басты міндет — құжат дайындау процесін компаниялар үшін барынша түсінікті ету, ал тексеріс жұмыстарын қатысу шарттарының сақталуына тікелей ықпал ететін негізгі мәселелерге шоғырландыру.
 Бөлісу